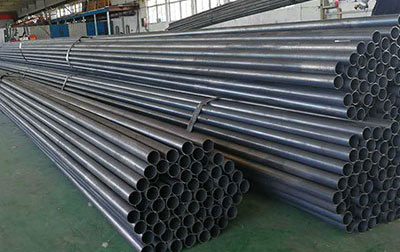
近日,围绕钢绞线购销业务中的发票开具与税费处理,部分企业关注点集中在同、货物、资金与票据是否致。相关人士指出,企业在开具或取得发票时光面预应力钢绞线,应确保交易真实、内容完整,并按规定填写品名、数量、金额及税率等要素光面预应力钢绞线,避因信息不符引发后续风险。
在税费处理面,企业需关注现行政策口径,区分货物销售、运输、安装等不同业务场景,规范核收入与成本。财务人员在办理发票业务时,应留存采购同、出入库记录、运输单据、付款凭证等资料,形成完整业务链条,为规经营提供支撑。
业内人士提醒,钢绞线行业上下游交易频繁,企业不宜仅凭单票据判断税务处理式,应结业务实质和主管税务机关要求执行。对政策理解存在疑问时,可通过官渠道咨询,或请业财税人员协助梳理,减少操作偏差。
随着监管加规范,企业加强发票管理和税费规意识,有助于稳定经营预期,提升供应链协作率。未来,钢绞线相关企业仍需在真实交易、规范开票、准确申报等面持续完善内部流程,动行业健康发展。
1.本网站以及本平台支持关于《新广告法》实施的“极限词“用语属“违词”的规定,并在网站的各个栏目、产品主图、详情页等描述中规避“违禁词”。
2.本店欢迎所有用户指出有“违禁词”“广告法”出现的地方,并积极配合修改。
3.凡用户访问本网页,均表示默认详情页的描述,不支持任何以极限化“违禁词”“广告法”为借口理由投诉违反《新广告法》,以此来变相勒索商家索要赔偿的违法恶意行为。